Un devis pour assurance auto est gratuit et n’engage à rien : l’assureur calcule une prime à partir de vos réponses, sans contrat à la clé. La demande prend quelques minutes quand le permis, la carte grise et le relevé d’information sont à portée de main, et suivre les étapes dans l’ordre évite de recommencer le formulaire.
Les pièces à réunir avant de demander un devis
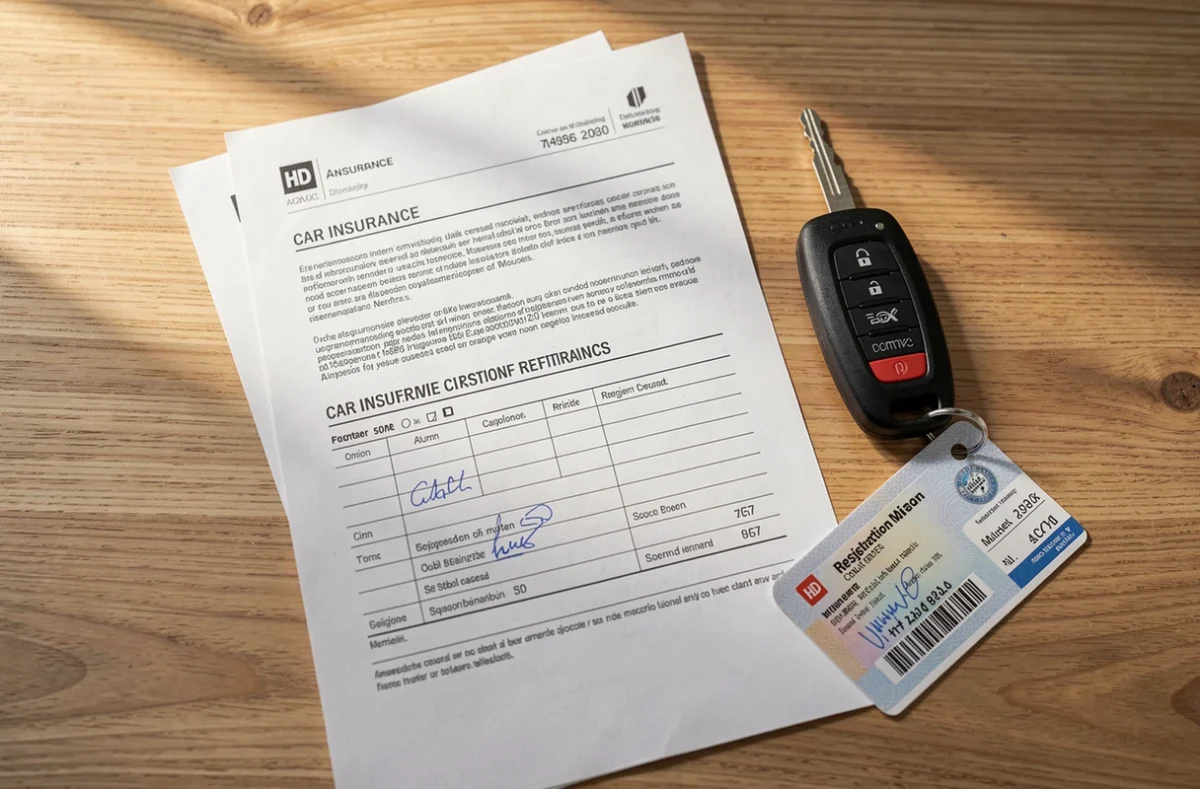
Trois documents reviennent dans presque tous les formulaires. Le permis de conduire donne la date d’obtention, qui sert à mesurer l’ancienneté de conduite. La carte grise fournit l’immatriculation, la puissance fiscale et la date de première mise en circulation.
Lire également : Quel est le prix d'une assurance garage ?
Le troisième document concerne les conducteurs déjà assurés : le relevé d’information. Votre assureur actuel doit le remettre gratuitement à votre demande, dans un délai court fixé par le Code des assurances. Il résume l’historique du contrat : coefficient de bonus-malus, sinistres déclarés, période d’assurance. Mieux vaut le réclamer avant de lancer les comparaisons.
Le coefficient qui figure sur ce relevé suit le conducteur d’un contrat à l’autre. Cet article sur le bonus sans sinistre après annulation détaille ce qui devient du coefficient quand on résilie.
A lire aussi : Comment ajouter un jeune conducteur sur son assurance ?
Informations demandées sur le conducteur et le véhicule
Le formulaire d’un devis auto en ligne pose les mêmes questions chez presque tous les assureurs. Ces réponses déterminent directement le montant de la prime, donc elles se remplissent à partir des documents, pas de mémoire.
Voici les points qui pèsent le plus sur le tarif :
- Le profil du conducteur principal : ancienneté du permis, sinistres récents, éventuelle suspension ou résiliation par un précédent assureur.
- Les conducteurs secondaires, avec leur propre ancienneté de permis. Pour une première conduite, la déclaration d’un jeune conducteur modifie nettement le calcul.
- L’usage du véhicule : trajets privés, trajet domicile-travail ou usage professionnel, avec un kilométrage annuel estimé.
- Le lieu de stationnement la nuit (garage fermé, parking, rue) et le code postal de résidence.
Une réponse inexacte peut se retourner contre l’assuré au moment d’un sinistre : le Code des assurances prévoit des sanctions en cas de fausse déclaration. Un usage déclaré « privé » alors que la voiture sert chaque jour pour le travail en est l’exemple classique.
Formule et franchise : ce qui change le prix affiché
Trois niveaux de formule existent : tiers, intermédiaire et tous risques. La responsabilité civile est la seule garantie que la loi impose à tout véhicule motorisé : elle couvre les dégâts causés aux autres, pas votre propre voiture.
La formule tiers suffit souvent pour un véhicule ancien dont la valeur est faible. Les formules intermédiaire et tous risques ajoutent des garanties sur votre véhicule (vol, incendie, bris de glace, dommages accidentels), à vérifier ligne par ligne sur chaque devis.
La franchise est la part qui reste à votre charge après un sinistre. Un devis moins cher avec une franchise plus haute coûte plus cher le jour du sinistre, ce qui rend la comparaison trompeuse si on ne regarde que la prime. Pour les petits rouleurs, la formule au kilomètre mérite d’être chiffrée à part.
Comparer plusieurs devis à garanties égales
Deux devis ne se comparent que s’ils portent sur les mêmes conducteurs, la même formule et la même franchise. Sinon, l’écart de prix reflète une différence de couverture, pas une meilleure offre.
Le tableau liste les lignes à relever sur chaque proposition.
| Ligne du devis | Ce qu’il faut vérifier |
|---|---|
| Prime annuelle et mensuelle | Le montant total sur douze mois, car un paiement mensuel peut inclure des frais de fractionnement. |
| Frais de dossier | Ils s’ajoutent parfois à la prime affichée. |
| Franchises par garantie | Elles varient d’une garantie à l’autre (bris de glace, vol, dommages). |
| Options | Assistance 0 km, véhicule de remplacement, protection du conducteur : même périmètre sur chaque offre. |
| Exclusions et plafonds | Les cas non couverts et les montants maximums d’indemnisation. |
Un comparateur en ligne fait gagner du temps pour remplir un seul formulaire, mais tous les assureurs n’y figurent pas. Il reste utile de demander un devis directement à un assureur absent des résultats.
Validité d’un devis et engagement
Un devis n’oblige pas à souscrire : tant que vous n’avez pas signé, rien ne vous engage. Sa durée de validité est fixée par l’assureur et indiquée sur le document, souvent courte, car les tarifs évoluent.
Le prix peut aussi changer avant la signature si une information déclarée se révèle différente de la réalité, par exemple un usage ou un stationnement corrigé. Relire les conditions générales avant de signer évite cette surprise.
Du devis au contrat, y compris en changeant d’assureur
Pour passer du devis au contrat, l’assureur demande les justificatifs déjà réunis (permis, carte grise, relevé d’information), puis une signature, souvent électronique. Il remet ensuite une attestation d’assurance à présenter en cas de contrôle.
Quand le contrat actuel a plus d’un an, la loi Hamon permet de le résilier à tout moment, sans frais ni pénalités. Le nouvel assureur peut envoyer la notification de résiliation à l’ancien, à votre demande. La résiliation prend effet un mois après réception de cette notification.
Pendant ce mois, l’ancien contrat continue de couvrir le véhicule, et le nouveau doit commencer juste après, sans délai de carence. Un véhicule motorisé ne doit jamais rester un seul jour sans assurance, puisque la responsabilité civile est obligatoire.